Westpac’ın Yeni Tehlike Risk Raporları Yeni Zelanda’daki Ev Sahipleri İçin Uyarı Sinyali Olmalı
Westpac’ın son zamanlarda potansiyel ev alıcılarına doğal afet riskleri hakkında bilgi paylaşma kararı, onların daha bilinçli kararlar almasına yardımcı…
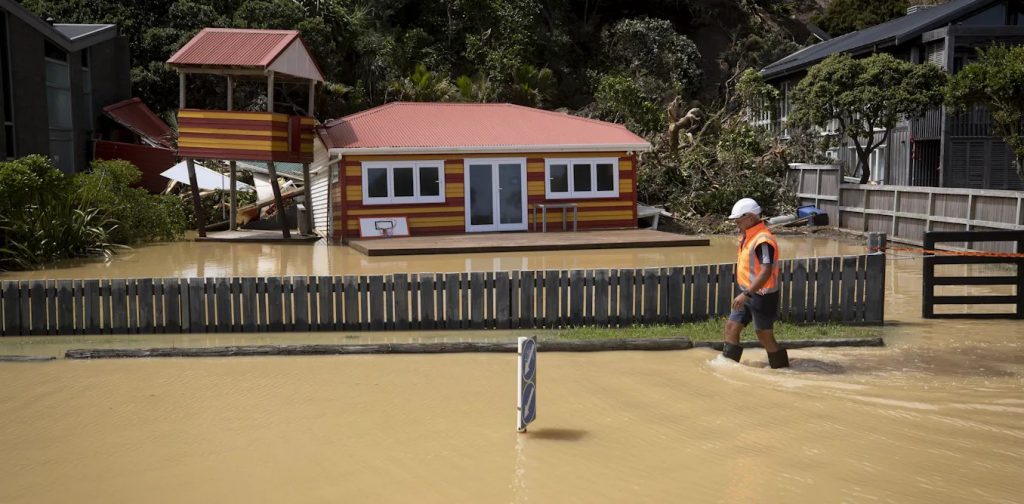
Westpac’ın son zamanlarda potansiyel ev alıcılarına doğal afet riskleri hakkında bilgi paylaşma kararı, onların daha bilinçli kararlar almasına yardımcı olabilir.
Ancak bu hamlenin potansiyel olarak daha önemli bir başka sonucu da var: Bu riskler Westpac’ın kredi verme kararlarını da etkileyebilir.
Geçen hafta açıklanan yeni politika uyarınca, konut kredisi başvuru sahipleri, Westpac’ın kredi kararlarında kullandığı verilerle bir mülkün sel, heyelan ve kıyı erozyonu gibi tehlikelere ne ölçüde maruz kaldığını değerlendiren bir rapor alacak.
Banka, yalnızca bu risklere dayanarak başvuruları reddetmeyi beklemese de, “vakaların yüzde ikisinden fazlasında” kredinin miktarını veya vadesini etkileyebileceğini belirtiyor.
Bu durum rahatlatıcı gibi görünebilir, ancak tahmin Westpac’ın mevcut yaklaşımını yansıtıyor; artan doğal afet risklerinin uzun vadeli sonuçlarını değil. Bankalar ve sigortacılar daha seçici hale geldikçe, yüksek riskli bölgelerde ev alıp satmak giderek zorlaşabilir.
Yeni Zelanda’da halihazırda yaklaşık 750.000 kişi ve 235 milyar Yeni Zelanda doları değerindeki bina, 100 yılda bir görülen yağış olaylarından kaynaklanabilecek selden potansiyel olarak etkileniyor. Küresel ısınmanın 3°C’ye ulaşmasıyla –ki bu, yüksek emisyon senaryolarında bu yüzyılda mümkün olabilir– bu rakamlar 900.000 kişiye ve 288 milyar dolara çıkabilir.
Europe Newsletter | Inline | Avrupalılar için haftalık bir e-posta
Ev alıcıları zaten iki potansiyel engelle karşı karşıya: ipotek kredisi alabilmek ve ev sigortası yaptırabilmek.
Bu engeller birbiriyle bağlantılıdır, çünkü bankalar genellikle ipotekle güvence altına alınan mülklerin yeterli sigortaya sahip olmasını talep eder. Ancak sigortacılar da artık doğal afet risklerini değerlendirerek sigorta sağlayıp sağlamayacaklarına, ne kadar prim alacaklarına ve hangi koşulları uygulayacaklarına karar veriyorlar.
Bunun ilk işaretleri şimdiden görülmeye başlandı. Eylül 2025’te AA Insurance, deprem riski nedeniyle Canterbury’nin bazı bölgelerinde yeni ev sigortası poliçeleri kabul etmeyi durdurdu. Bu yıl da sel riski endişeleriyle Westport ve Blenheim’da benzer kısıtlamalar bildirildi.
Canterbury’deki kısıtlama daha sonra kaldırılmış ve mevcut poliçeler genel olarak etkilenmemiş olsa da, bu kararlar sigortacıların kabul ettikleri riskler konusunda giderek daha seçici hale geldiklerini gösteriyor.
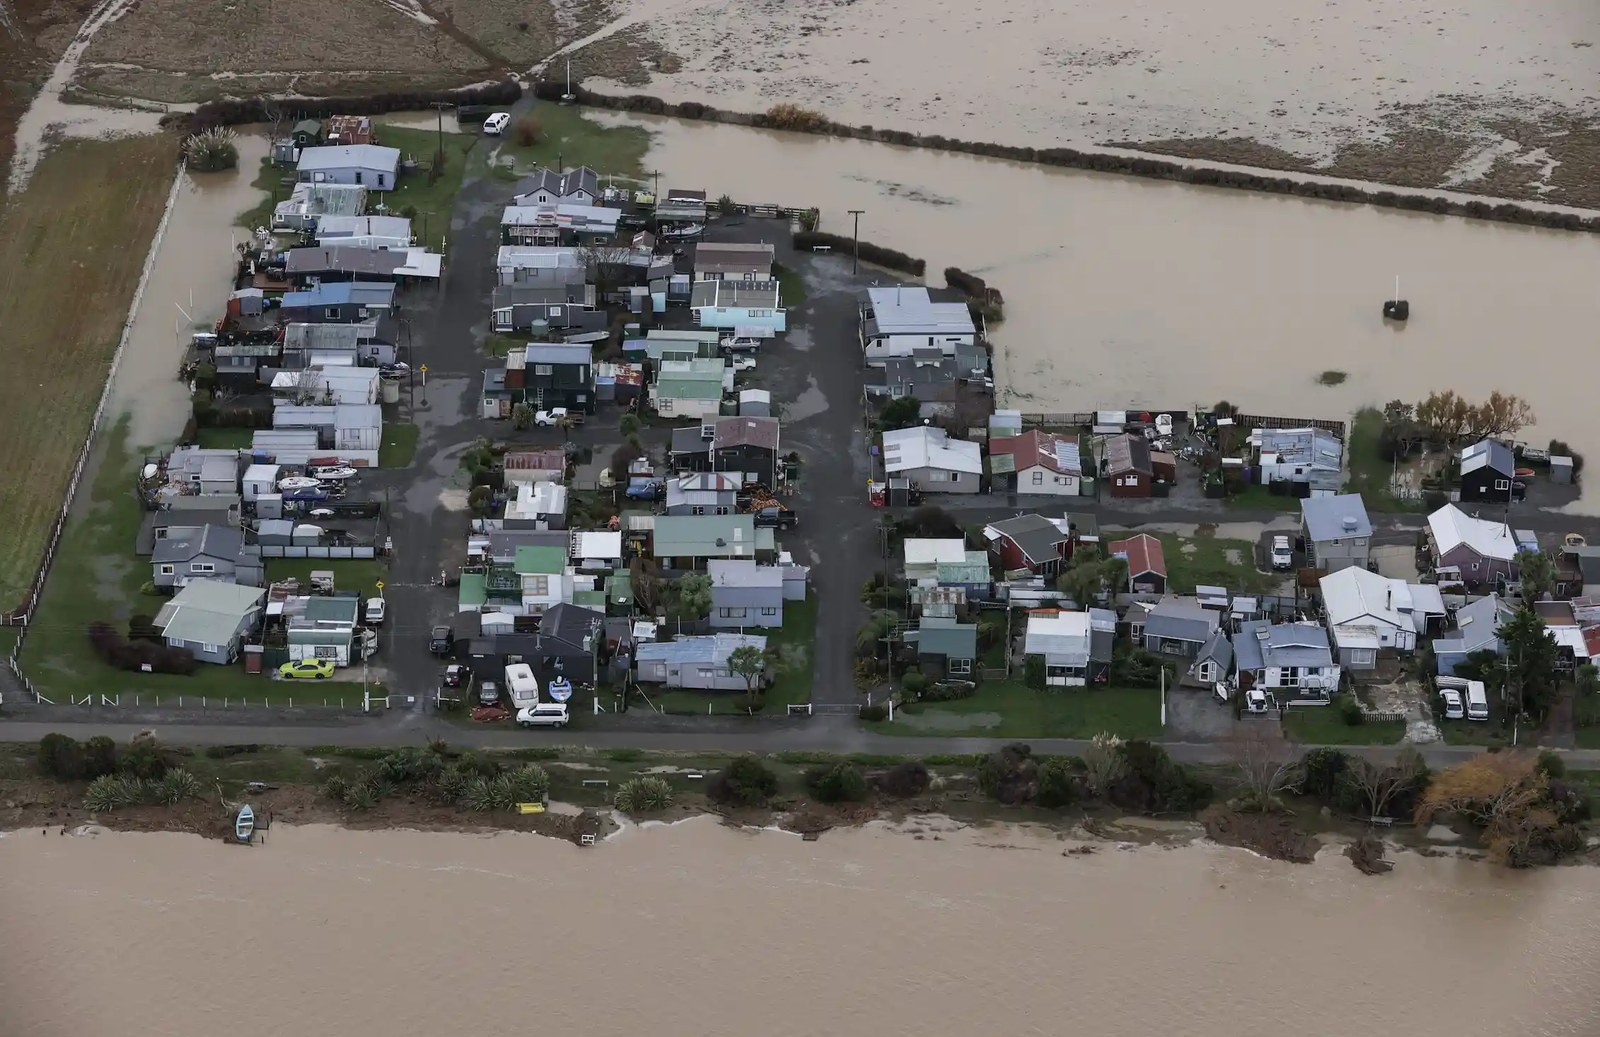
2021 Haziran’ında Canterbury’deki Selwyn Huts’ı sular kapladı.
Chris Skelton/Getty Images
Bir ev alıcısı ipotek onayı alsa bile, yeterli sigortanın bulunamadığını veya aşırı pahalı olduğunu fark edebilir. Alternatif olarak, sigorta bulunabilse bile banka, kendi risk değerlendirmesi nedeniyle satın alımı tamamlamak için yeterli kredi vermeyebilir. Her iki sorun da bir işlemin gerçekleşmesini engelleyebilir.
Sonuçlar mevcut ev sahiplerini de etkiliyor. İpotek sözleşmeleri genellikle borçluların sigortayı sürdürmesini gerektirir. Westpac’ın yayımlanan standart ipotek koşullarına göre, gerekli sigortanın sürdürülmemesi bir temerrüt olayı teşkil edebilir. Bu durum, ödemeler güncel olsa bile borçluyu icra işlemine maruz bırakabilir.
İpotek kredisi ve sigorta elde etme zorluğu arttıkça, yüksek riskli mülkler potansiyel alıcılar için daha az cazip hale gelebilir, bu da talebi azaltır ve değerleri üzerinde aşağı yönlü bir baskı oluşturur.
Rezerv Bankası bu yıl, sigorta imkanlarının azalmasının bankaları yüksek riskli bölgelerde krediyi kısıtlamaya itebileceği ve mülk değerlerini düşürebileceği konusunda uyardı. Tersine, daha düşük riskli bölgelerdeki mülklere olan talep artabilir ve fiyatlarını yükseltebilir.
Önemli bir nokta: Bu etkiler, bir doğal felaketin gerçekten yaşanmasına gerek kalmadan ortaya çıkabilir. Bir mülkün selden, erozyondan veya depremden etkilenme riskinin giderek daha fazla farkına varılması, sigortalanabilirliğini, krediye erişimini ve piyasa değerini etkilemek için yeterli olabilir.
Mevcut ev sahipleri için sonuçlar önemli olabilir. Kendi kontrolleri dışındaki nedenlerle mülklerini satmayı giderek zor bulabilir veya mülklerinin değerinin önemli ölçüde düştüğünü görebilirler.
Yeni Zelanda’nın düzenleyici çerçevesi yeterli mi?
Yoğun bir şekilde düzenlenmelerine rağmen, bankalar ve sigortacılar genellikle hangi riskleri kabul edeceklerine kendileri karar verme özgürlüğüne sahiptir.
Bir bankanın belirli bir mülke ipotek kredisi vermeyi veya bir sigortacının o mülkü sigortalamayı yasal olarak zorunlu kılan genel bir kural yoktur. Böyle bir zorunluluk getirilmesi de mutlaka arzu edilir olmazdı.
Bankalar ve sigortacılar finansal risklerini yönetmek zorundadır. Onları aşırı riskleri kabul etmeye zorlamak, zaten nispeten küçük olan bir piyasada katılımı caydırabilir ve sonuçta kredi ve sigorta imkanlarını azaltabilir.
Olumlu bir açıdan bakıldığında, kararları yüksek riskli bölgelere yönelik gelecekteki yatırımları durdurmaya yardımcı olabilir ve gelecekteki kayıplara maruz kalmayı azaltabilir.
Tüm bunlar zor politika sorularını gündeme getiriyor. Giderek daha fazla ev sahibi mülklerini sigortalamakta, finanse etmekte veya satmakta zorlanırsa, hükümet onlara yardım etmek için müdahale etmeli mi? Eğer öyleyse, bu yardım ne şekilde olmalı?
Birkaç olasılık var. Bunlardan biri, ev sahiplerinin drenaj iyileştirmeleri, sel koruması veya sismik güçlendirme gibi önlemlerle risklerini azaltmalarına yardımcı olmaktır.
Diğer ülkeler bu konuda faydalı örnekler sunuyor. Avustralya’da Queensland ve New South Wales, selden etkilenen ev sahipleri için programlar sundu. ABD’de ise Kaliforniya, ev sahiplerinin mülklerini depreme daha dayanıklı hale getirmelerine yardımcı olmak için hedefli hibeler sağladı.
Bir diğer seçenek, özel sigortaya bağlı olmayan bir tür kamu sigortası, sigorta sübvansiyonları veya diğer kamu yardımları yoluyla finansal riskleri paylaşmaktır. Mülklerin ekonomik olarak korunamadığı durumlarda, yeni inşaatlara yönelik kısıtlamalar veya yer değiştirme yardımı gerekli olabilir.
Bu seçenekler zorlu dengeler gerektirir. Kamu yardımı vergi mükelleflerine maliyet getirirken, bankaların veya sigortacıların daha fazla risk kabul etmesini gerektirmek, sonuçta kredi ve sigorta imkanlarını azaltabilir.
Ancak doğal afet riskleri kredi ve sigorta kararlarına daha tam olarak yansıdıkça, Yeni Zelanda’nın potansiyel alıcılar, mevcut ev sahipleri ve daha geniş mülk piyasası üzerindeki sonuçlarla yüzleşmesi gerekecek.


Leave a Reply